


10月27日,国内期市商品板块全线下跌,郑棉延续弱势,主力合约再度收跌。截至10月28日,CF2701合约最低点跌至15180元/吨。从近期走势看,自9月底以来郑棉指数累计回落数百点,市场空头情绪占据主导。分析人士指出,供需压力增大是本轮下跌的核心驱动,叠加宏观货币政策预期偏鹰,期货盘面承压明显。
截至10月27日,全国累计公检新棉约169万吨,商业库存逐步回升,供应压力增加。棉花企业为加快出货,基差报价持续下调,现货市场成交偏弱。此外,为了降低收购风险,部分轧花厂选择停收观望,棉农担心价格继续下跌,籽棉交售积极性很高。
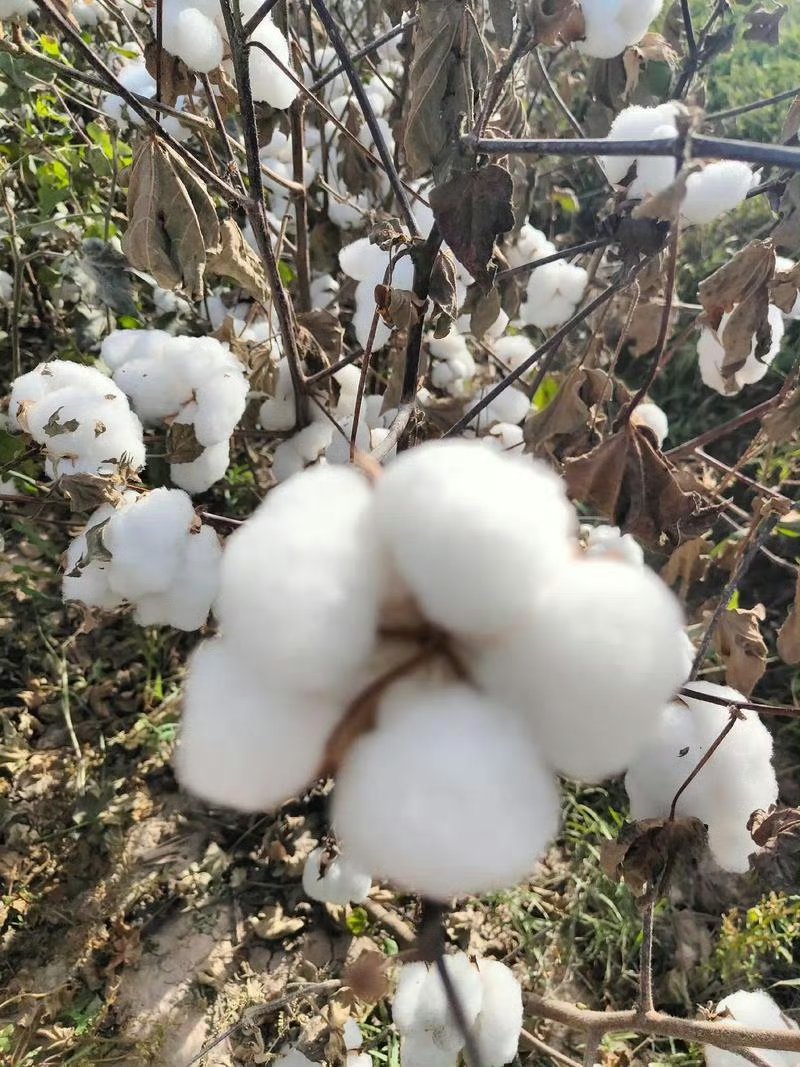
值得关注的是,虽然新年度新疆棉花仍维持减产预期,但高企的商业库存,已在很大程度上对冲了供应收缩预期,减产逻辑对盘面的支撑作用有所减弱。
从下游来看,“银十”旺季不及预期,纺织市场持续走弱,棉纱销售承压、走货放缓,成品库存不断累积,棉纱报价同步走弱。在悲观情绪影响下,下游企业原料采购以随用随买为主,补库意愿低迷。纺纱利润分化加剧,部分中小企业承压明显。
因此,当前棉花市场呈现供强需弱格局,供应端新棉上市进度加快,短期供应压力凸显;需求端旺季成色不足,下游开机率下滑,终端消费复苏乏力。后续需重点关注下游纺企订单能否改善,开机率能否回升以及宏观政策与外盘美棉走势联动影响。