


上游收购:采收近尾声,籽棉价格被动下移
截至10月29日,全国加工率为41.4%,同比提高1.4个百分点,较过去四年均值提高3.9个百分点;全国销售率为6.1%,同比下降7.5个百分点,较过去四年均值提高0.8个百分点。同期全国新棉公检量累计185.8万吨,同比增加15.7%,新棉供应放量明显。
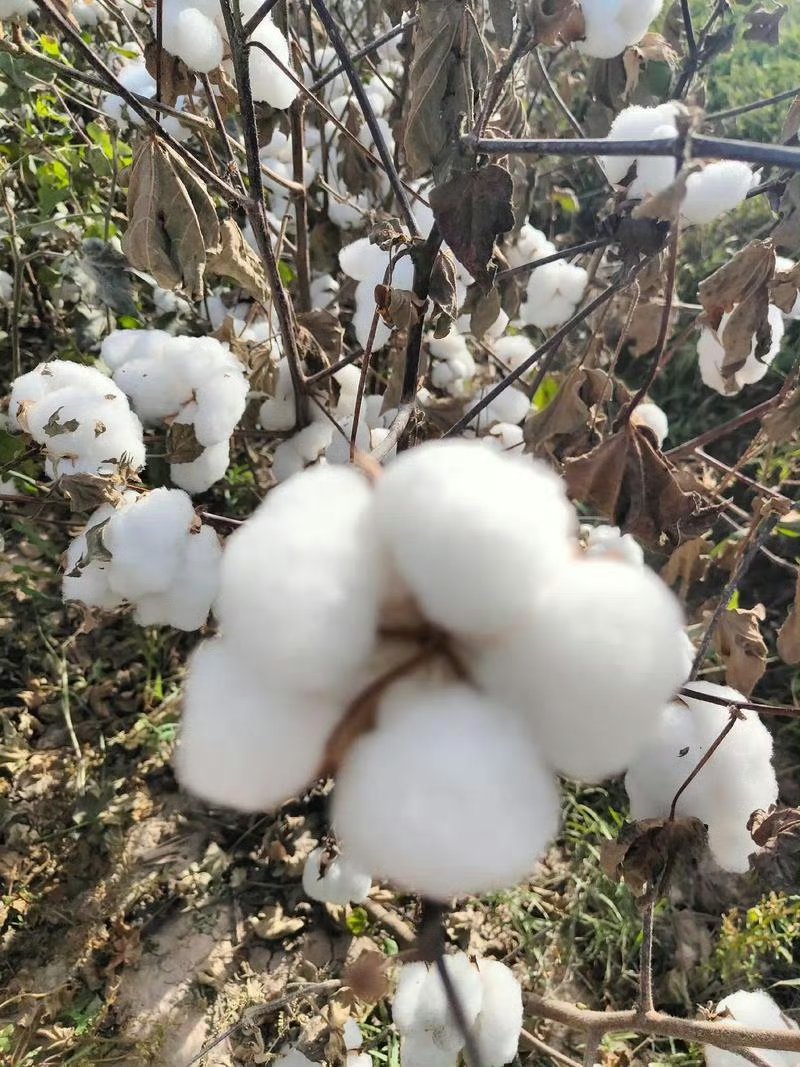
籽棉价格在期价下行传导下明显松动。部分区域机采棉收购价已跌破7元/公斤,南疆新棉收购价亦下探至6.87.0元/公斤附近,但该价位成交量有限,主流价格仍在7.37.6元/公斤。由于已进入收购末期,低价收购对拉低轧花厂全周期平均成本的作用有限,前期较高价收购的籽棉仍面临成本倒挂压力。
下游纺织:需求负反馈是核心拖累
“金九银十”旺季预期落空,纺织端负荷在10月末加速下滑:主流地区纺企开机负荷降至69%(周环比下跌0.2个百分点),坯布开机率降至55.0%(-0.5个百分点)。企业成品库存上升,部分纺企已计划在11—12月对部分规格棉纱(20235, -80.00, -0.39%)限产、减产以缓解累库和资金压力。
综合展望:当周国内棉花市场的核心矛盾清晰:新棉放量形成的供应压力是背景,下游纺织需求负反馈的加速是边际增量。籽棉收购价在采收尾声的松动进一步确认了成本支撑重心的下移,而轧花厂缺乏套保利润意味着盘面上方始终存在潜在的卖出套保压力。预计短期深跌空间有限但反弹驱动明显不足。