


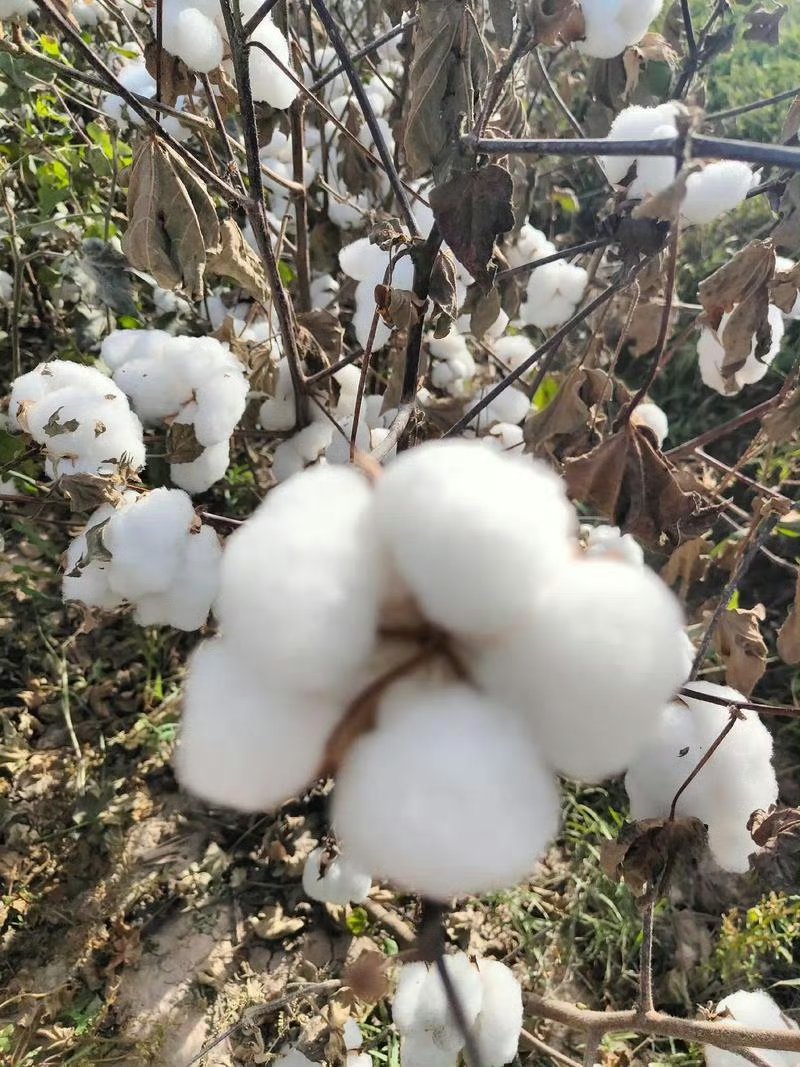
排灯节后新棉上市量低迷,印度棉花公司介入按最低支持价格收购籽棉,泰伦加纳邦新季棉花采购由此启动。早期活动有限,但这家国有采购机构已发出信号:若价格进一步走软,它准备采取行动。
据《印度商业线报》报道,印度棉花公司本年度迄今已在泰伦加纳邦近18个中心收购约7500公担。此次采购属于官方价格支持机制的一部分,旨在市场价格跌破政府宣布的底价时保护种植者。
早期采购规模有限,但干预网络扩大
印度棉花公司董事长兼总经理LalitKumarGupta表示,该机构一直在密切监测市场,并准备在价格跌破支持水平的地方进行干预。他补充说,公司今年扩大采购覆盖范围,在全国设立约600个中心,去年为572个。
更广泛的网络很重要,因棉花采购往往高度本地化,收购压力通常集中在上市量快速增加或私人贸易转为谨慎的地区。对种植者而言,MSP买家的存在有助于防止恐慌性抛售,尤其是在现货价格波动且纺织厂需求不均的情况下。
价格支持遇上谨慎市场
中央政府将中绒棉最低支持价格定为每公担8267卢比,长绒棉为每公担8667卢比。尽管底价已定,现货市场相对平稳而非强劲,交易商指出多种因素正在打压情绪。
交易商提到的压力包括:国内作物减产的预期、免税进口的持续及全球价格波动。与此同时,农民一直囤货待涨,这使收获后初期的上市量未能大幅增加。
时机很重要。棉价不仅受本地供应影响,还受到年底前零关税进口纤维供应的影响。这使纺织厂不愿在国内市场积极出价,尽管供应担忧表明中期内价格可能获得一些支撑。
作物前景指向供应趋紧
行业估计显示,2026/27年度棉花产量可能明显低于去年。印度棉花协会预计产量为2800万包(每包170公斤),较上年度的3256.9万包下降约14%。然而,消费量预计持平于3650万包,这意味着如果作物歉收,需求可能继续超过国内产量。
天气也影响了前景。贸易参与者称,厄尔尼诺相关的干旱条件影响种植面积和单产,一些地区的纤维质量也面临压力。这些因素可能在本年度后期支撑价格,即使近期需求仍谨慎。
对印度棉花公司而言,供应形势表明,本年度大规模干预的空间可能比上一市场年度更窄。该机构在2025-26年度采购了超过1040万包,该年度未售库存估计约40万包。
农民等待更好的价格信号
市场参与者称,当前价格区间鼓励种植者保持耐心。CotyarnTradelink的AnandPopat表示,印度棉价目前似乎得到良好支撑,近期下行空间有限,并可能根据纺织厂需求、农民销售和籽棉上市节奏逐步上涨。
采购代理RamanujDasBoob表示,截至11月15日,全印度上市量为3000万包(每包170公斤),远低于去年同期的5500万包。他补充说,籽棉目前交易价格在每公担9100-9500卢比之间,而较高的棉籽价格进一步支撑了皮棉价值。
Boob表示,许多农民仍在囤货,期待价格触及每公担10000卢比,轧花厂因当前水平经济性不佳而不愿出售。这种僵局使市场既未走弱也未过热,采购机构和私人买家只能密切关注未来几周的上市量。
目前,泰伦加纳邦的早期MSP采购表明,官方支持已经启动,但无需激进干预。印度棉花公司最终是否会大幅增加采购,将取决于上市量增加的速度、私人贸易愿意出价的程度,及更广泛的供应前景是否开始进一步推高价格。